
Extraer datos de la Sunat
Ingresaste un RUC, deseas importar los datos desde SUNAT?
Esta opción está disponible gracias a RUC.com.pe
Blog / Noticias
Actualización 2025 del Régimen de Gradualidad aplicado al Numeral 1 del Artículo 176° del Código Tributario
Publicado por NUBECONT en Noticias tributarias • 14 enero 2025 05:57 PM

El 14 de enero del 2025 se publicó en el diario oficial El Peruano la Resolución de Superintendencia N° 000007-2025/SUNAT, vigente desde el 15 de enero del 2025. Esta norma modifica el Reglamento del Régimen de Gradualidad aplicable a infracciones del Código Tributario, aprobado por la Res. N° 063-2007/SUNAT, respecto de la sanción de multa aplicable por infracción tipificada en el numeral 1 del artículo 176 del Código Tributario.
Alcance:
Comprende a los contribuyentes pertenecientes a los regímenes General, Especial o MYPE Tributario con ingresos netos de hasta 19 UIT en el ejercicio anterior al que corresponde la declaración omitida. Por ejemplo: Si la infracción es del periodo 05/2023, se toman los ingresos netos y la UIT del ejercicio 2022.
Aplicación:
A la no presentación de la declaración que contenga la determinación de la obligación tributaria dentro de los plazos establecidos, infracción prevista en el numeral 1 del artículo 176 y las Tablas I y II de Infracciones y Sanciones del Código Tributario.
Porcentaje de rebaja de la multa:
SUBSANACIÓN VOLUNTARIA (VIGENTE)
Si presenta la declaración omitida antes que surta efecto la notificación de la SUNAT que indica la comisión de la infracción, la rebaja es el 100% de la multa.
SUBSANACIÓN INDUCIDA (NUEVO)
Mayores rebajas en multas, acorde a sus ingresos mensuales:
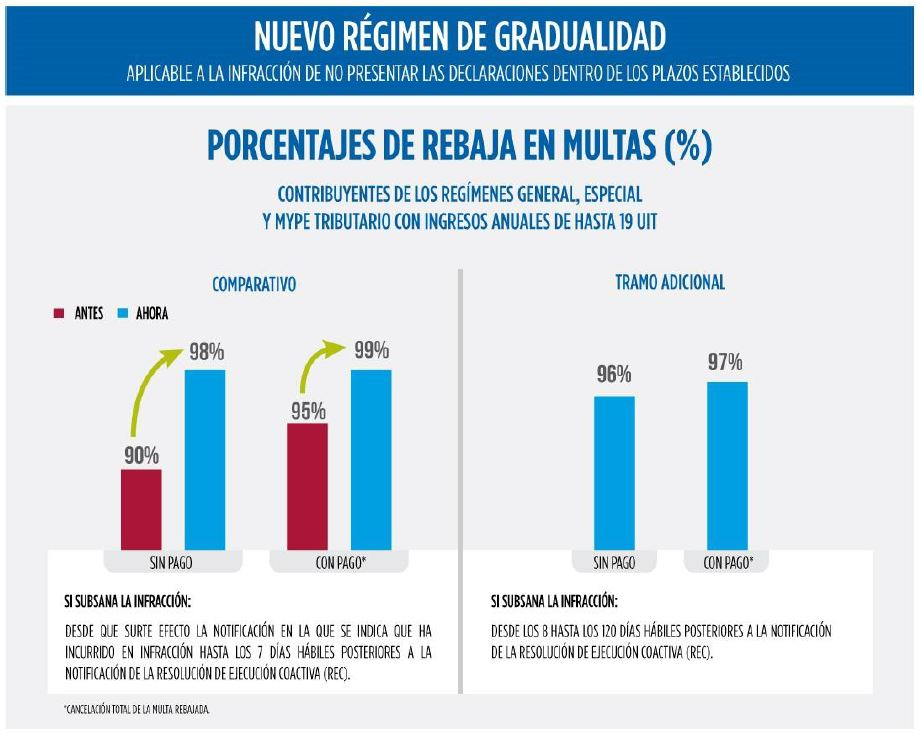
- Si el contribuyente presenta la declaración hasta el 7.º día hábil de notificada la Resolución de Ejecución Coactiva (REC), pagará la multa con el 99% de rebaja.
- Si el contribuyente presenta la declaración hasta el 7.º día hábil de notificada la Resolución de Ejecución Coactiva (REC) y no paga la multa, solo tiene el 98% de rebaja.
Nuevo tramo adicional para regularizar sus obligaciones en etapa de cobranza coactiva:
- Si el contribuyente presenta la declaración desde el 8.º hasta el 120 día hábil de notificada la REC, pagará la multa con la rebaja del 97% de la multa.
- Si el contribuyente presenta la declaración desde el 8.º hasta el 120 día hábil de notificada la REC y no paga la multa, solo tiene 96% de rebaja.
Plazo excepcional adicional de 30 días hábiles posteriores a la vigencia de la Resolución de Superintendencia N° 007-2025/SUNAT:
Para aquellos contribuyentes que tengan multas en cobranza coactiva y el nuevo plazo de 120 días hábiles de notificada la REC esté vencido o próximo a vencer, tiene la posibilidad de pagar con el 97% y 96% de rebaja de la multa.
Mayor información AQUÍ
Mg. CPC Angel Villar Aranda